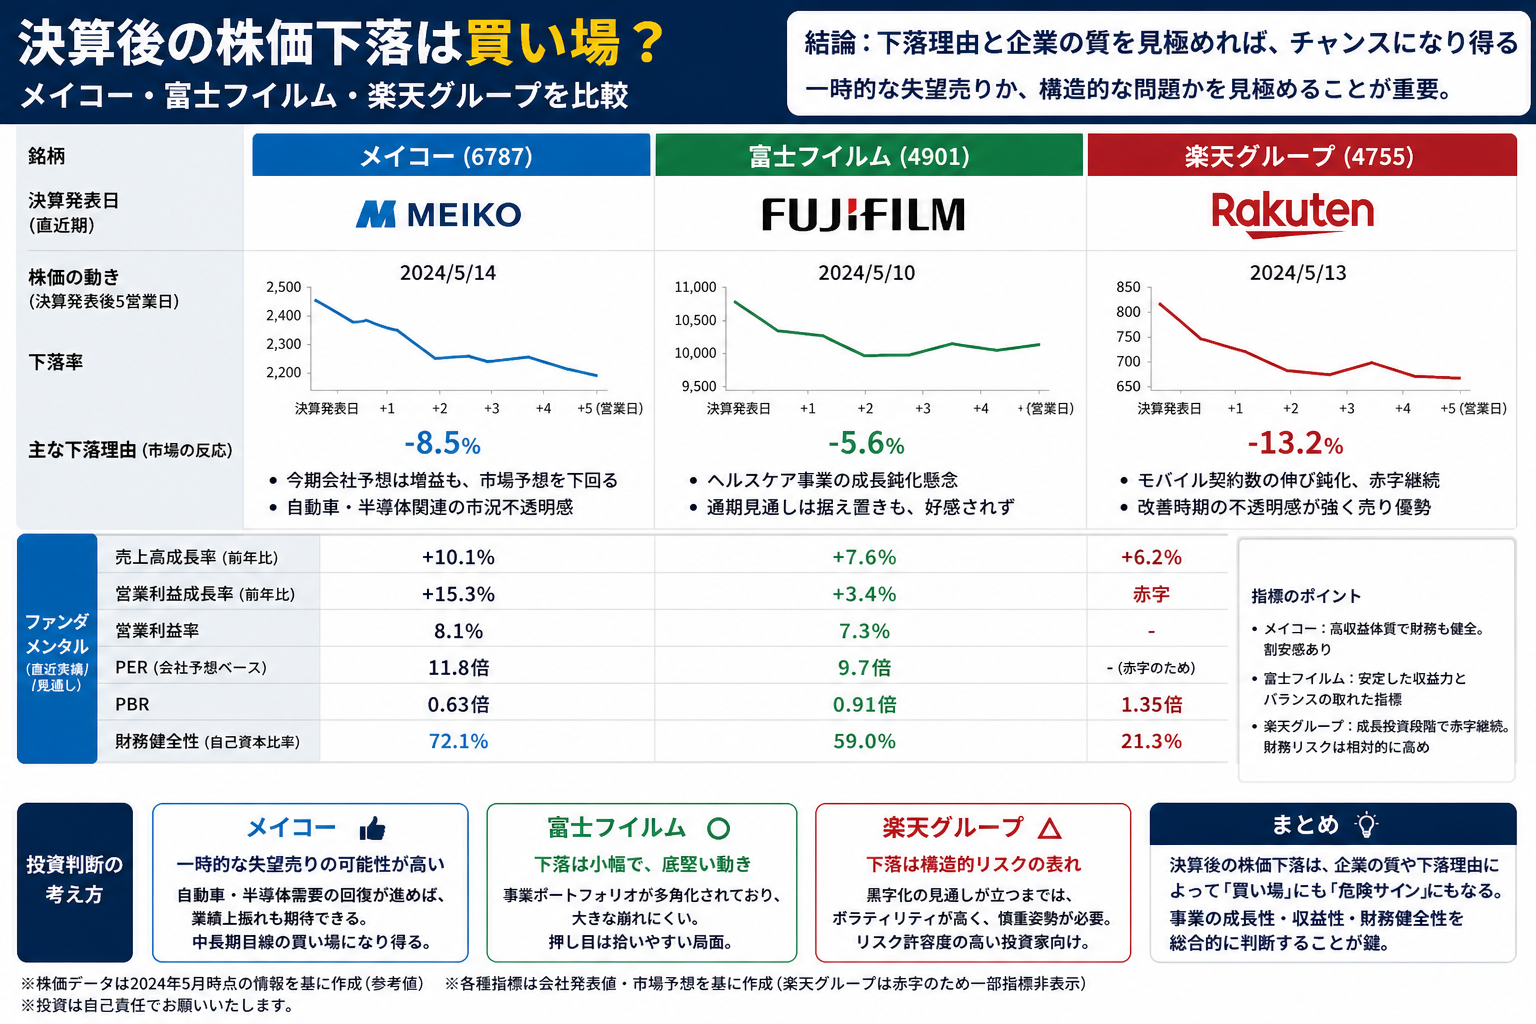
重要なのは、決算後に株価が下落しても、企業の成長が止まったとは限らない点です。
本記事では、2026年8月発表の決算で株価が売られたメイコー(6787)、富士フイルムホールディングス(4901)、楽天グループ(4755)の数値を踏まえ、売上・営業利益・営業利益率と株価反応を分けて判断する視点について解説します。
- 市場期待とのずれの見分け方
- 各社の決算要点と対象期間
- 売上高・営業利益・営業利益率の読み分け
- 今後注視すべき業績指標
決算後の株価下落が必ずしも業績悪化を示さない理由
決算発表後に株価が下落すると、その企業の業績が悪化したのではないかと不安になりますよね。
しかし、株価下落の理由は一つではありません。
重要なのは、株価は現在の業績だけでなく、市場の期待や将来の見通しなど、複数の要因を織り込んで変動するという点です。
ここでは株価が変動する主な要因として、「株価反応に影響する市場期待差」「通期予想進捗と需給の影響」、そして「非営業項目と短期需給の切り分け」という3つの視点から、決算後に株価が売られる理由を解説します。
株価反応に影響する市場期待差
株価を決める大きな要因の一つに「市場期待差」があります。
これは、アナリストなどが事前に予想した業績の平均値(市場コンセンサス)と、実際に発表された決算数値との間に生じるギャップのことです。
たとえ前年の同じ時期と比べて売上や利益が大きく伸びていても、その数値が市場の期待に届かなければ、「期待外れ」と判断されて株価が下落することがあります。
例えば、市場が「営業利益は100億円だろう」と期待していた企業が、実績として90億円の営業利益を発表した場合、前年から増益であっても株価は売られる傾向にあります。
つまり、株価は決算の絶対的な数値だけで動くのではなく、市場参加者の期待という「ものさし」との比較で評価されるのです。
通期予想進捗と需給の影響
企業が発表する「通期業績予想に対する進捗率」も、株価を左右する重要な指標です。
これは、会社が掲げた1年間の業績目標に対して、各四半期終了時点でどれだけ達成できているかを示す割合を指します。
例えば、第1四半期(3ヶ月)が終わった時点での進捗率の目安は、単純計算で25%(100% ÷ 4)です。
もし実際の進捗率が20%にとどまっていた場合、多くの投資家は「このペースでは年間の目標を達成できないのではないか」と懸念を抱きます。
この将来に対する不安が、売り圧力となって株価を下げる一因となるのです。
目先の業績が好調でも、年間の計画に対する進捗が鈍いと判断されると、株価は下落しやすくなります。
非営業項目と短期需給の切り分け
決算内容を読み解く際は、本業の儲けを示す営業利益と、一時的な要因を含む最終利益を分けて考える必要があります。
特に「非営業項目」と呼ばれる、本業とは直接関係ない一時的な損益が、株価に影響を与えるケースは少なくありません。
具体的には、本業の営業利益は順調に成長していても、保有する不動産や株式の売却によって10億円規模の特別損失を計上したために、最終的な利益が赤字になることがあります。
このような一時的な要因による赤字を市場が過度に嫌気して、株価が下落する場合があるのです。
決算短信を確認する際は、営業利益がしっかり伸びているか、そして最終利益の変動が一時的なものかを見極めることが、企業の本当の実力を知る上で重要になります。
決算後株価下落で比較する3銘柄の相違点
2026年8月に発表された決算では、メイコー(6787)、富士フイルムホールディングス(4901)、楽天グループ(4755)の3社が株価下落を経験しました。
しかし、その背景は各社で異なります。
決算内容を多角的に分析し、株価の動きと企業の実態を分けて考えることが重要になります。
ここでは、決算のプラス材料、注意点、そして今後注視すべき指標の3つの視点から、3銘柄の相違点を明らかにします。
| 銘柄 | 決算のプラス材料 | 決算の注意点 | 今後の焦点 |
|---|---|---|---|
| メイコー(6787) | 売上高38.0%増 | 営業利益率低下 | 利益率の回復 |
| 富士フイルムHD(4901) | 半導体材料31.3%増 | 全社営業利益32.0%減 | 成長事業と費用負担 |
| 楽天グループ(4755) | 上期営業利益504億円 | 上期最終赤字 | 黒字継続と資金負担 |
この表が示すように、3社とも事業に明るい材料がある一方で、克服すべき課題も抱えています。
そのため、株価が下落したという事実だけで、安易に投資判断を下すのは難しい状況です。
決算のプラス材料一覧
株価が反応した内容とは別に、各社の事業には明確な成長の兆しが見られます。
メイコーの2027年3月期第1四半期(2026年4~6月)決算では、売上高が前年同期比38.0%増の732億2,300万円と大幅に伸長しました。
富士フイルムホールディングスも同期間に、半導体材料事業の売上高が31.3%増の849億円となり、高い成長力を示しています。
楽天グループは2026年12月期第2四半期累計(2026年1~6月)で、IFRS営業利益が504億4,000万円となり、前年同期の赤字から黒字へ転換しました。
これらの好材料は、各社がそれぞれの市場で需要を捉え、事業を拡大している証左といえます。
決算の注意点一覧
一方で、市場が株価下落という形で反応した背景には、利益面での懸念材料が存在します。
メイコーは大幅な増収を達成したものの、営業利益率は前年同期の約10.5%から約8.3%へ低下しました。
富士フイルムホールディングスは、半導体関連事業が好調だったにもかかわらず、全社の営業利益は32.0%の減少となります。
楽天グループは営業黒字を達成した一方、上期累計の親会社の所有者に帰属する損益は109億4,100万円の赤字でした。
売上は伸びていても利益が伴わない、あるいは特定の事業の費用が全体の足を引っ張るという構造が、市場の警戒感を誘ったと考えられます。
今後注視すべき指標一覧
今回の決算を踏まえ、3社の今後の企業価値を見極めるためには、以下の指標に注目する必要があります。
メイコーは、売上成長を利益に還元できるかを示す営業利益率の回復が最大の焦点です。
富士フイルムホールディングスについては、成長を牽引する半導体材料事業の勢いが続くかと、先行投資が続くバイオCDMO事業の収益化のタイミングが重要になります。
楽天グループでは、IFRS営業黒字の継続と、有利子負債などの影響も受ける最終利益の安定的な黒字化を達成できるかが問われます。
これらの指標を継続的に追いかけることで、企業の本質的な収益力の変化を判断できます。
メイコー6787決算の要点と株価下落の要因
メイコーの決算を分析する上で最も重要なのは、売上高が38.0%と大幅に増加した一方で、営業利益率が低下した点です。
このギャップに、決算後の株価が反応したと考えられます。
具体的には、好調な電子基板需要を背景とした売上成長の実態、営業利益率低下の詳しい内訳、そして今後の利益率回復に向けた注目指標の3つの観点から詳しく見ていきましょう。
売上成長というプラス材料がありながらも、収益性の課題を市場がどう評価したのかを理解することが大切になります。
電子基板需要と売上成長の着目点
メイコーは、スマートフォンや自動車など様々な電子機器に不可欠なプリント配線板を製造・販売する企業です。
2027年3月期第1四半期(2026年4月~6月)決算では、売上高が前年同期比38.0%増の732億2,300万円と、非常に高い成長を示しました。
この結果は、旺盛な電子基板の需要が続いていることを裏付けています。
この大幅な増収は、事業の成長性を示すポジティブな材料と評価できます。
営業利益率低下の内訳と進捗確認
営業利益率とは、売上高に対して本業の儲けである営業利益がどれだけ残ったかを示す、企業の収益性を測る指標です。
メイコーの2026年4~6月期の営業利益は、前年同期比8.7%増の60億7,100万円と増加したものの、営業利益率は前年同期の約10.5%から約8.3%へと低下しました。
この利益率低下の背景には、新工場の立ち上げに伴う一時的な費用や、原材料費の上昇などが影響していると考えられます。
売上高が大きく伸びても、コストの増加ペースがそれを上回れば利益率は低下するため、この指標の進捗確認は非常に重要です。
利益率回復に向けた注目指標
営業利益率の低下は懸念材料ですが、今後の回復可能性を見極めることが投資判断の鍵を握ります。
メイコーの収益性を分析する上で、今後は3つの指標に注目していく必要があります。
| 注目指標 | 確認するポイント |
|---|---|
| 製造コストの動向 | 原材料価格やエネルギーコストの変動 |
| 生産拠点の稼働状況 | 新工場の生産効率の改善ペース |
| 四半期ごとの営業利益率 | 利益率の底打ちと回復トレンドの発生 |
これらの指標が改善傾向を示せば、売上成長が再び利益の拡大に直結する段階に入ったと判断できるでしょう。
今後の決算では、これらのポイントを注意深く確認していくことが求められます。
富士フイルムホールディングス4901半導体材料と全社収益の乖離
富士フイルムホールディングス(4901)の決算を理解する上で、成長事業である半導体材料の好調さと、全社的な営業減益という二面性を分けて考えることが重要です。
一見すると矛盾しているように見えますが、半導体材料の成長が全社を牽引する一方で、バイオCDMO事業への先行投資が費用を押し上げている構造が見えてきます。
この2つのバランスを理解することが、全社営業利益率回復の鍵を握っています。
したがって、半導体材料事業の力強い成長を評価しつつも、ヘルスケア分野の投資がいつ収益に結びつくのかを見極める必要があります。
半導体材料の成長と事業別寄与
富士フイルムHDは写真フィルムのイメージが強いですが、現在では多角的な事業を展開しています。
特に半導体製造プロセスの根幹を支える材料の分野で高い技術力を誇ります。
2026年4~6月期の決算では、半導体材料の売上高が前年同期比31.3%増の849億円に達しました。
この成長は、AI関連半導体の需要拡大が追い風となり、エレクトロニクス事業全体の営業利益も38.2%増の311億円となる原動力になっています。
| 事業セグメント | 2026年4-6月期実績 | 前年同期比 |
|---|---|---|
| 半導体材料 売上高 | 849億円 | +31.3% |
| エレクトロニクス事業 営業利益 | 311億円 | +38.2% |
このように、エレクトロニクス関連事業は富士フイルムHDの成長エンジンとして明確な結果を出しており、今後の業績を支える重要な柱といえます。
バイオCDMO投資による費用負担
全社で営業減益となった大きな要因が、ヘルスケア分野での費用増加です。
特に注目されるのがバイオCDMOで、これは製薬会社から医薬品の開発・製造を受託する事業を指します。
半導体材料が好調だったにもかかわらず、2026年4~6月期の全社営業利益は前年同期比32.0%減の511億8,400万円にとどまりました。
これは、将来の成長を見据えたバイオCDMO事業への大規模な設備投資や開発費が先行して発生しているためです。
| 項目 | 2026年4-6月期実績 | 前年同期比 | 備考 |
|---|---|---|---|
| 全社売上高 | 8,264億9,300万円 | +10.3% | 増収 |
| 全社営業利益 | 511億8,400万円 | -32.0% | 減益 |
| 減益の主な要因 | — | – | バイオCDMO関連の費用増 |
長期的な成長のためには必要な投資ですが、短期的には収益を圧迫する要因となっており、この費用負担が株価の重しとなった一因です。
全社営業利益率回復の鍵
富士フイルムHDの今後の株価を考える上では、半導体材料事業の成長継続と、バイオCDMO事業の収益化という2つのシナリオが重要になります。
足元の営業利益率は、全社売上高が8,264億円に対して営業利益が511億円であるため、約6.2%となります。
これがバイオCDMO事業の投資回収フェーズに入ることで、改善していくかが問われます。
| 注目指標 | ポイント |
|---|---|
| 半導体材料の売上成長率 | 高い成長が継続するか |
| バイオCDMOの設備稼働状況 | 新工場の本格稼働と受注状況 |
| ヘルスケア事業の利益率 | 費用先行から収益貢献への転換時期 |
| 全社営業利益率の推移 | 全社的な収益力の回復度合い |
投資家としては、半導体材料という確かな成長軸に期待しつつ、バイオCDMOの先行投資がいつ実を結ぶのか、四半期ごとの決算で進捗を確認していくことが大切です。
楽天グループ(4755)決算の要点と株価下落の要因
楽天グループ(4755)の決算で注目したいのは、営業損益が黒字に転換した一方、上期累計では最終赤字が続いている点です。
同社は楽天市場などのインターネットサービス、楽天カード・楽天銀行などのフィンテック、楽天モバイルを中心とする通信事業を展開しています。
2026年8月10日に発表した上期決算では、売上収益が前年同期比12.9%増加し、営業損益も黒字へ転換しました。
ただし、株価は決算発表後に下落しています。営業黒字化という好材料だけでなく、最終損益や財務負担なども含めて評価する必要があります。
2026年上期の営業黒字転換と事業別の成長
楽天グループの2026年1~6月期の売上収益は、前年同期比12.9%増の1兆3,090億5,200万円となりました。
特に注目されるのが、営業損益の改善です。
国際会計基準(IFRS)に基づく営業利益は504億4,000万円となり、前年同期の66億1,000万円の赤字から黒字へ転換しました。
インターネットサービスやフィンテックの成長に加え、楽天モバイルを含む通信事業の損失改善などが、グループ全体の収益力を支えています。
一方で、黒字化した営業利益を今後も安定的に確保できるかが重要です。単年度や単一四半期の業績改善だけで、収益基盤が完成したと判断することはできません。
営業利益504億円でも上期最終赤字が続く理由
営業利益が黒字になった一方、2026年1~6月期の親会社の所有者に帰属する中間損益は、109億4,100万円の赤字でした。
営業利益と最終利益が異なるのは、営業段階より下で金融費用や税金などの損益項目が反映されるためです。
楽天グループは通信事業への大型投資を進めてきた経緯があり、借入金や社債などに伴う資金負担も重要な分析対象となります。
ただし、改善の兆しも見られます。2026年4~6月の単独四半期では、親会社の所有者に帰属する四半期利益が約77億円の黒字となりました。
つまり、上期累計では最終赤字が残るものの、直近の単独四半期では最終黒字を達成しています。
この違いを踏まえると、楽天グループの評価では、営業黒字が定着するかに加え、最終利益まで安定して黒字化できるかが焦点になります。
楽天モバイルの損失改善と今後の注目指標
今後の楽天グループの成長を考えるうえで、楽天モバイルの収益改善は重要なポイントです。
通信契約の拡大によって売上が増えても、基地局整備やネットワーク運営などの費用が高止まりすれば、利益改善には時間がかかります。
そのため、契約回線数だけでなく、通信事業の損益や設備投資、キャッシュフローを合わせて見る必要があります。
また、インターネットサービスやフィンテックが安定して利益を生み出せるかも、グループ全体の収益力を判断するうえで欠かせません。
さらに、社債の償還や資金調達の状況も重要です。営業利益が増えても、財務負担が大きければ最終利益や資金繰りへの影響が残る可能性があります。
楽天グループは営業黒字転換という成果を示した一方、上期累計では最終赤字が続いています。
株価が下落したという理由だけで成長性を否定するのではなく、営業黒字の継続、楽天モバイルの収益改善、財務負担の変化を分けて評価することが重要です。
メイコー6787富士フイルムホールディングス4901楽天グループ4755の決算概観
3社の決算内容を個別に分析する前に、まずは各社の基本情報を横並びで確認することが大切です。
特に、決算の対象期間が異なると業績の比較が難しくなるため、前提をそろえる必要があります。
ここでは、各社の決算対象期間と発表日を整理し、決算発表後の短期的な株価反応を比較します。
その上で、3社に共通して注視すべき業績指標は何かを解説します。
これらの基本情報を押さえることで、各社の状況をより深く、公平に理解する土台ができます。
各社の決算対象期間と発表日の整理
企業の業績を比較する際、「決算対象期間」の確認は欠かせません。
この期間が異なれば、事業環境や季節的な要因も変わってくるため、単純な横比較はできなくなります。
今回取り上げる3社のうち、メイコーと富士フイルムホールディングスは2027年3月期 第1四半期(2026年4月1日~6月30日)の業績を発表しました。
一方、楽天グループは2026年12月期 第2四半期累計(2026年1月1日~6月30日)の決算であり、対象期間が半年間と長くなっています。
| 銘柄 | 決算対象期間 | 決算発表日 |
|---|---|---|
| メイコー(6787) | 2027年3月期 第1四半期(2026年4月1日~6月30日) | 2026年8月6日 |
| 富士フイルムホールディングス(4901) | 2027年3月期 第1四半期(2026年4月1日~6月30日) | 2026年8月6日 |
| 楽天グループ(4755) | 2026年12月期 第2四半期累計(2026年1月1日~6月30日) | 2026年8月10日 |
このように、楽天グループの業績数値は上半期累計のものである点を念頭に置いて、他の2社と比較することが重要です。
決算直前終値と翌営業日終値での株価反応比較
「決算後の株価反応」は、決算内容に対する市場の短期的な評価を示すものです。
これは、業績の良し悪しだけでなく、市場参加者の事前の期待値を上回ったか、下回ったかによって大きく変動します。
今回取り上げた3銘柄は、いずれも2026年8月の決算発表後、翌営業日の株価が発表直前の終値を下回る動きを見せました。
市場は各社の決算内容に対し、ポジティブな面よりも注意すべき点を重視したと解釈できます。
| 銘柄 | 決算発表日 | 翌営業日の株価反応 |
|---|---|---|
| メイコー(6787) | 2026年8月6日 | 決算直前終値から下落 |
| 富士フイルムホールディングス(4901) | 2026年8月6日 | 決算直前終値から下落 |
| 楽天グループ(4755) | 2026年8月10日 | 決算直前終値から下落 |
ただし、この短期的な株価の動きが、企業の長期的な価値を決定づけるわけではありません。
株価下落の背景にある業績の中身を詳しく分析することが不可欠です。
共通して注視すべき業績指標
決算内容を分析する際は、複数の「業績指標」を組み合わせて見ることが企業の全体像を捉える上で重要です。
売上だけ、利益だけといった単一の指標では、企業の置かれた状況を見誤る可能性があります。
3社を比較する上で、特に共通して確認すべき指標は大きく3つあります。
それは、事業の成長性を示す売上高、本業の稼ぐ力を示す営業利益と営業利益率、そして株主に帰属する最終的な利益を示す親会社株主に帰属する当期純利益です。
楽天グループのように、営業利益は黒字でも最終損益は赤字というケースもあるため、各段階の利益をしっかり区別して見る必要があります。
| 指標 | 確認するポイント |
|---|---|
| 売上高 | 事業規模の拡大や市場シェアの変化 |
| 営業利益・営業利益率 | 本業でどれだけ効率的に収益を上げているか |
| 親会社株主に帰属する当期純利益 | 税金など最終的な費用を差し引いた後の成果 |
これらの指標を総合的に分析することで、短期的な株価の動きに惑わされず、企業の真の実力や課題を冷静に評価できるようになります。
まとめ
この記事は、メイコー、富士フイルムホールディングス、楽天グループの決算数値を比べ、株価下落と企業の成長は別に考えるべきという点を中心に解説しました。
- 株価下落と企業成長の分離
- メイコーの増収と営業利益率低下
- 富士フイルムの半導体材料成長と全社減益
- 楽天グループの営業黒字転換と上期最終赤字
次にすべきことは、各社の決算短信と説明資料で「決算対象期間・発表日」「売上高・営業利益・営業利益率」「事業別売上と費用」「通期予想に対する進捗率」を確認し、決算直前終値と翌営業日終値の株価変化を合わせて比較することです。